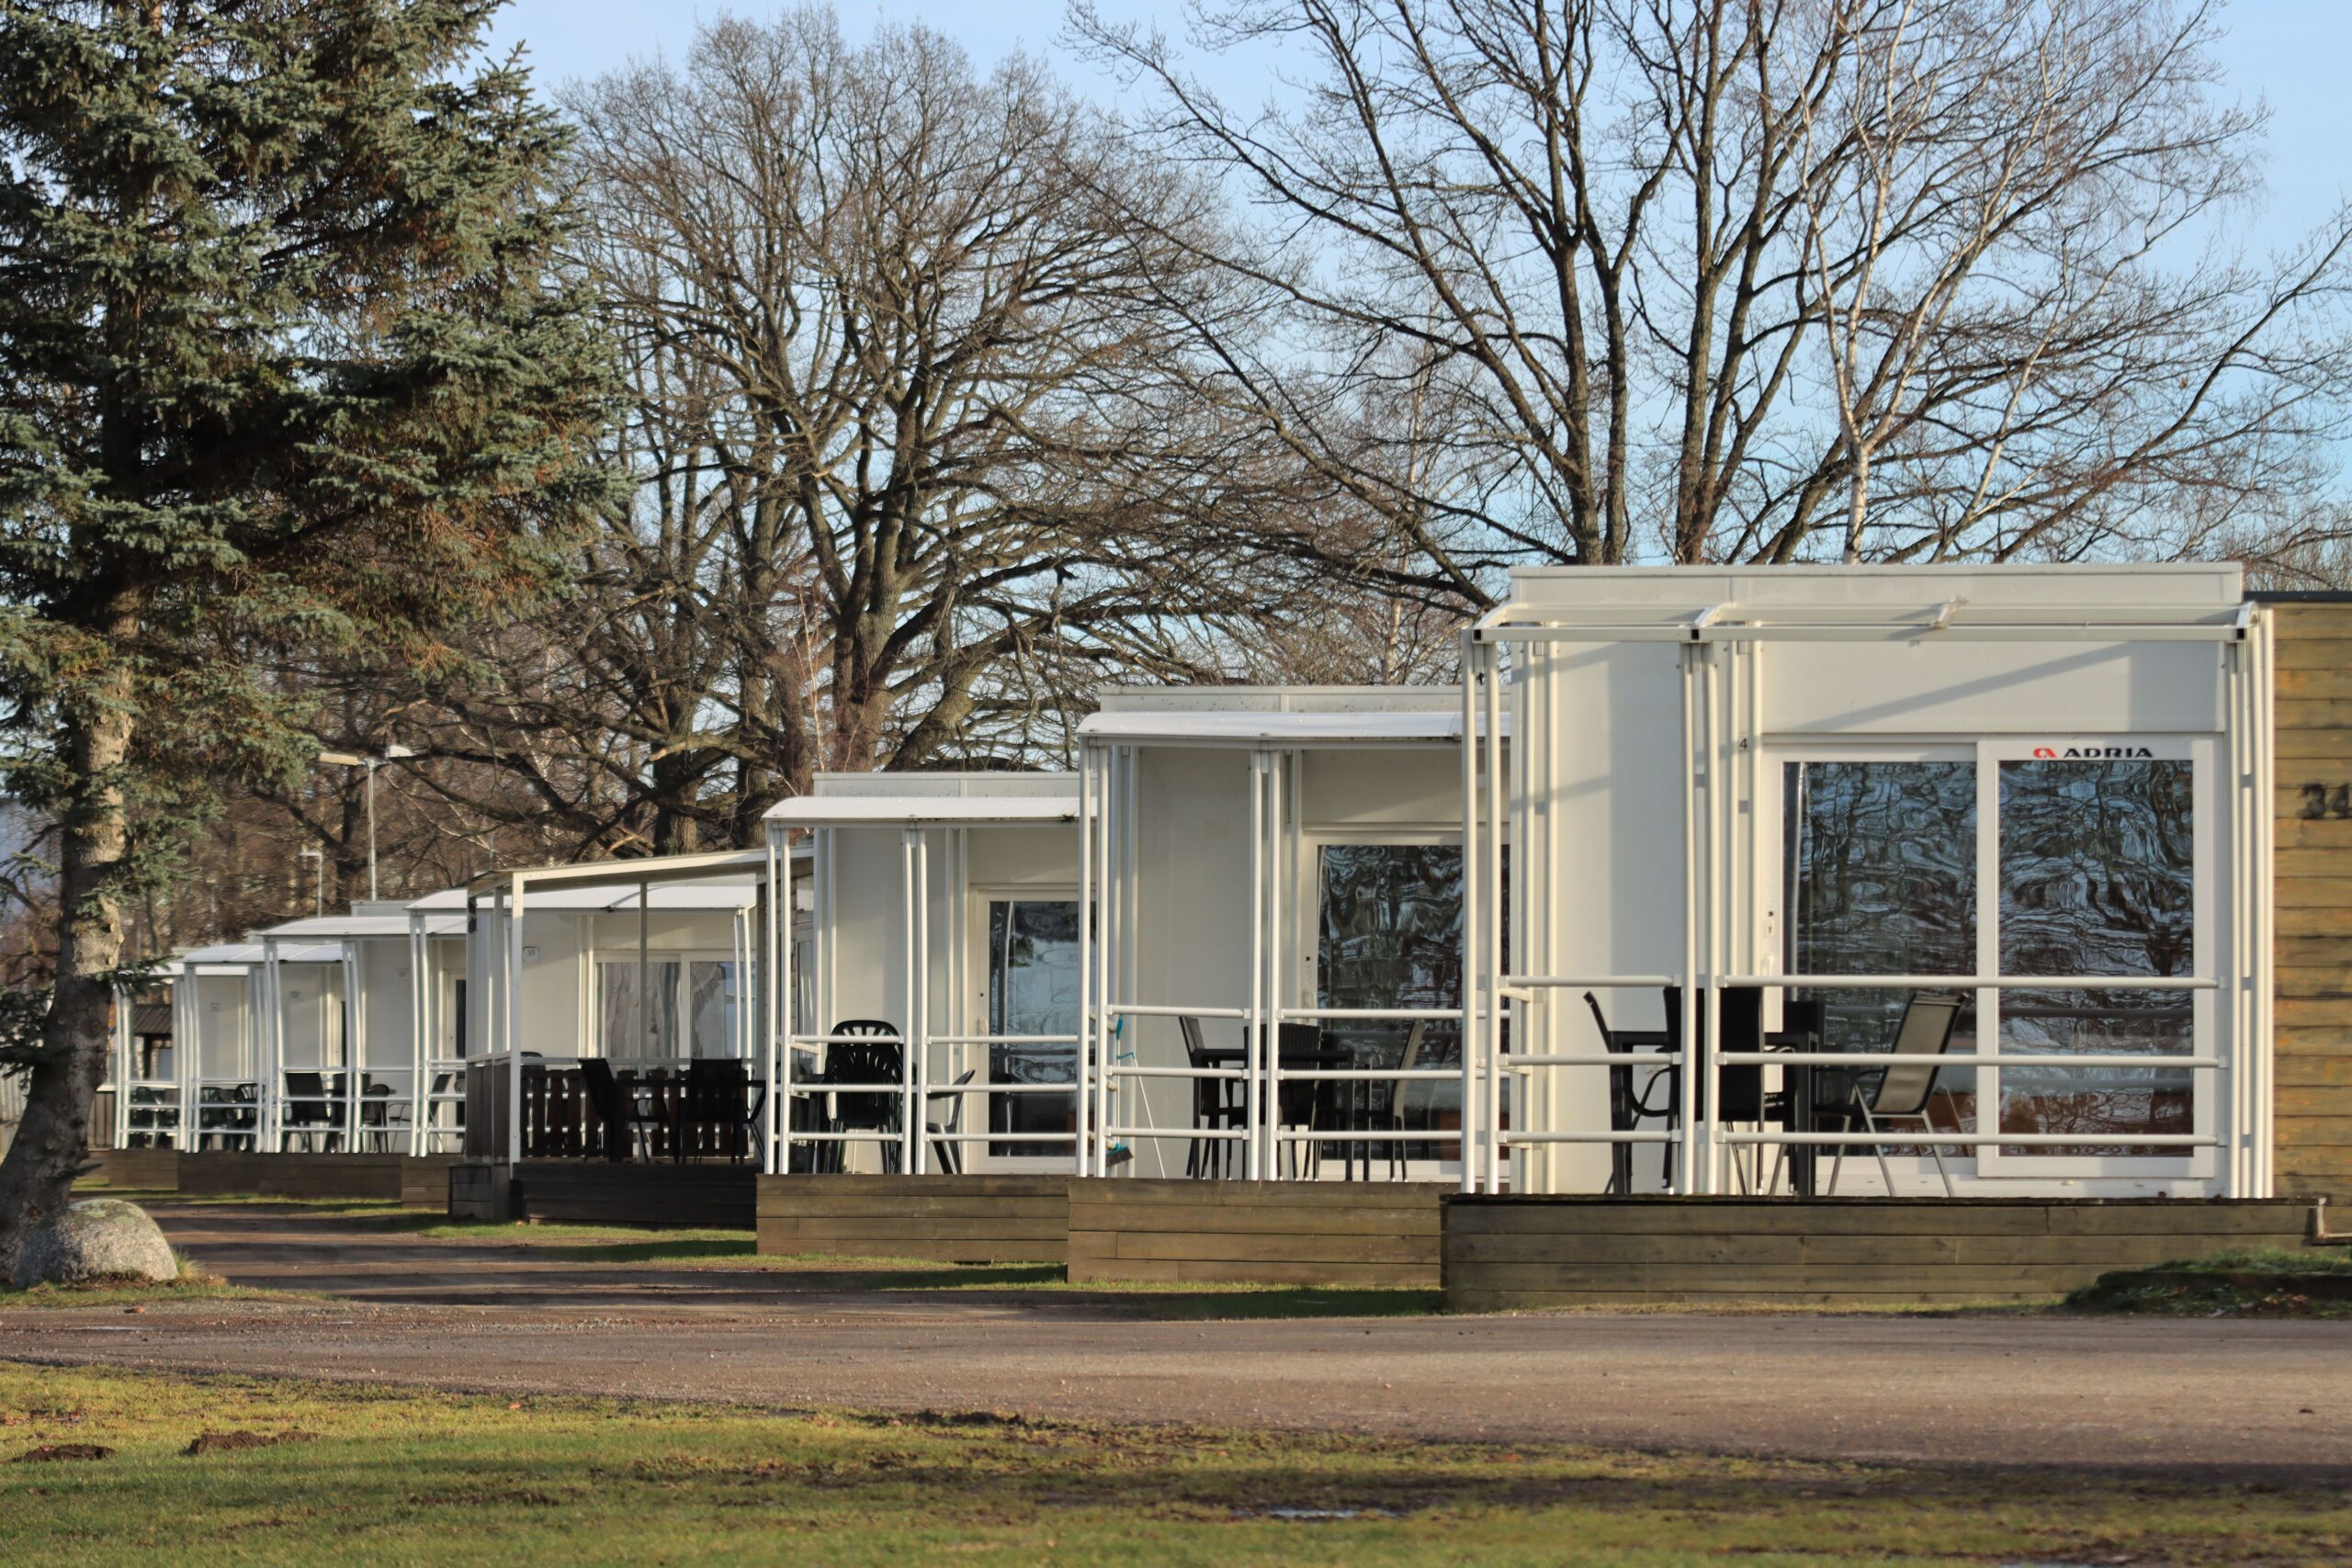
A készházak finanszírozása eltér a hagyományos téglaházakétól, mivel a gyártási és szerelési szakaszok gyorsasága specifikus banki folyósítási ütemezést igényel. A sikeres hitelfelvétel kulcsa a megfelelő műszaki tanúsítványok (pl. ÉME/ETA/NMÉ) megléte a gyártó részéről, valamint a teljes költségvetés precíz megtervezése, amely a gyári vételáron felül a telek-, alapozási-, közművesítési és járulékos költségeket is tartalmazza.
A készház finanszírozás sajátosságai: Miben más a banki megközelítés?
Amikor valaki hagyományos téglaház építésébe kezd, a finanszírozás lépésről lépésre, a helyszíni készültségi foknak megfelelően történik. A bank értékbecslője kijár a telekre, felméri az elkészült falakat vagy a födémet, és a hitelintézet ez alapján utalja a következő részletet. A készházak és könnyűszerkezetes épületek esetében viszont a munka jelentős része nem az építési telken, hanem a gyártóüzemben zajlik.
A gyártók többsége előleget kér az elemek legyártása előtt, hiszen az alapanyagokat meg kell vásárolni, a paneleket pedig össze kell állítani. A magyarországi banki gyakorlat ugyanakkor szigorúan védi saját kitettségét: a legtöbb hitelintézet kizárólag a telken már fizikailag megvalósult, beépített és álló szerkezetre hajlandó hitelt folyósítani. Ez a diszkrepancia komoly likviditási kihívást jelenthet az építtető számára, ha nem számol vele előre.
Emiatt kulcsfontosságú, hogy még a kivitelezési szerződés aláírása és a gyártás megrendelése előtt egyeztessünk a kiszemelt finanszírozó bankkal. Tudatni kell velük a kiválasztott építési technológiát és a gyártó által kért fizetési ütemezést, hogy elkerüljük az áthidaló tőkehiányt.
Kötelező dokumentumok és tanúsítványok a hitelkérelemhez
A bankok kockázatkezelési szempontból fokozott óvatossággal járnak el a nem hagyományos szerkezetű épületeknél. Míg egy téglaház esetében a felhasznált anyagok szabványossága jól ismert, a készház-elemeknél szigorú igazolási kötelezettség terheli a gyártót és a kivitelezőt.
A hitelbírálat és az értékbecslés során a pénzintézetek elvárják a megfelelő műszaki tanúsítványok meglétét. Ilyenek többek között:
- ÉME (Építőipari Műszaki Engedély) vagy NMÉ (Nemzeti Műszaki Értékelés): Hazai gyártású és forgalmazású szerkezetek esetén alapvető dokumentum.
- ETA (Európai Műszaki Értékelés): Nemzetközi vagy importált rendszereknél szükséges igazolás.
- TME (Teljesítménynyilatkozat): A beépített elemek műszaki paramétereit és megfelelőségét tanúsítja.
Ha a kivitelező nem tudja hiánytalanul felmutatni ezeket az igazolásokat, a bank a telken már álló szerkezetet sem fogja fedezetként elfogadni, ami a hitelkérelem azonnali elutasításához vezethet. Emellett a kivitelező cég megfelelő felelősségbiztosítása és építőipari regisztrációja is elengedhetetlen feltétel.
Szakaszos finanszírozás és értékbecslés a gyakorlatban
A hitelfolyósítás a készházaknál is szakaszosan történik, de a mérföldkövek meghatározása eltér a hagyományos építkezésekétől. Az első nagyobb hitelrészletet a bank általában a telek plusz az elkészült sávalap vagy fogadószint értékelése után utalja. Ezt követően a gyártás lezajlik az üzemben, majd a panelek helyszínre szállítása és felállítása rendkívül gyorsan – akár néhány nap alatt – megtörténik.
Az értékbecslő az üzemi fázist önmagában ritkán igazolja vissza készültségi fokként, csak akkor, ha a szerkezet már megérkezett a telekre és szerkezetkész állapotba került. Míg a hagyományos építkezéseknél a tőke hosszú ideig áll és az alapanyagárak ingadozása folyamatos kockázatot jelent, a készházak kiszámítható szerkezeti költségei pontosabb és biztonságosabb büdzsékezelést tesznek lehetővé.
A szakaszolás tipikusan az alábbi szintek mentén alakul:
- 1. szakasz: Alapozás és fogadószint elkészülte (helyszíni ellenőrzés utáni folyósítás).
- 2. szakasz: Szerkezetkész állapot (falak, tetőszerkezet, külső nyílászárók beépítése).
- 3. szakasz: Gépészeti és villamossági alapszerelés, belső burkolatok, szigetelés.
- 4. szakasz: Kulcsrakész állapot és használatbavételi vagy tudomásulvételi eljárás lezárása.
Állami támogatások és kedvezményes hitelek igénybevétele
A készházak építése vagy vásárlása során a lakossági építtetők kihasználhatják az aktuálisan elérhető állami támogatásokat és támogatott hiteleket. Mivel a modern készházak energetikai mutatói kiemelkedően jók, könnyen teljesítik a szigorúbb környezetvédelmi és energiahatékonysági elvárásokat.
A CSOK Plusz és más kedvezményes konstrukciók igénylésénél alapvető elvárás a jogszabályoknak megfelelő lakóingatlan-státusz. Nyaralóként vagy gazdasági épületként nyilvántartott telekre épített könnyűszerkezetes házra a lakáscélú támogatások nem vehetők igénybe. Továbbá kiemelten fontos, hogy a kivitelezővel kötött szerződés és a számlázási rend megfeleljen a Magyar Államkincstár és a hitelező bankok követelményeinek.
Új építésű ingatlanok esetén a kedvezményes kamatozású konstrukciók, mint például a 3%-os lakáshitel, jelentős törlesztőrészlet-megtakarítást jelenthetnek. Ugyanakkor ezeknél a hiteleknél is érvényesek a szigorú energetikai és műszaki előírások, amelyeket a tervezési fázisban pontosan rögzíteni kell.
A teljes költségvetés megtervezése: Rejtett és járulékos költségek
Gyakori hiba az építtetőknél, hogy a készház-gyártó által adott „szerkezetkész” vagy „kulcsrakész” ajánlat összegét tekintik a teljes beruházási büdzséjüknek. A valóságban a gyári vételár csak egy része a teljes költségvetésnek.
A reális pénzügyi terv elkészítéséhez az alábbi járulékos tételekkel is számolni kell:
| Költségnem | Tartalom / Leírás |
|---|---|
| Telek és jogi költségek | Telek vételára, vagyonszerzési illeték, ügyvédi munkadíj, földhivatali eljárási díjak. |
| Talajmechanika és alapozás | Talajmechanikai fúrás, tereprendezés, a sávalap vagy lemezalap elkészítése (gyakran nem képezi a készházgyártó ajánlatának részét). |
| Közművesítés és rákötések | Víz, villany, csatorna bekötési díjak, mérőhelyek kiépítése és közműfejlesztési hozzájárulások. |
| Tervezés és hatósági eljárások | Építész tervezői díj, egyszerű bejelentési dokumentáció, szakhatósági egyeztetések. |
| Műszaki ellenőrzés | Független felelős műszaki ellenőr megbízási díja (hitelfelvétel és jogszabályi előírások esetén kötelező). |
| Daru és szállítási felárak | Nehezen megközelíthető telkek esetén a daruzási és speciális szállítási többletköltségek. |
Lépésről lépésre: A hitelügyintézés folyamata a tervezéstől a beköltözésig
A gördülékeny finanszírozási folyamat érdekében érdemes az alábbi kronológiai sorrendet követni:
1. Előzetes hitelképesség-vizsgálat: Még mielőtt foglalót fizetne a telekre vagy aláírná a kivitelezési szerződést, végeztessen előzetes hitelbírálatot. Így pontosan tudni fogja a maximális hitelösszeget és a szükséges saját tőke arányát.
2. Telekválasztás és műszaki egyeztetés: Győződjön meg arról, hogy a kiszemelt telek beépíthetősége, övezeti besorolása és közművesítettsége megfelel a választott készház feltételeinek.
3. Kivitelezői szerződés finanszírozási záradékkal: A kivitelezővel kötendő megállapodásban pontosan rögzíteni kell a fizetési ütemezést. Ügyeljen arra, hogy a részfizetési mérföldkövek összhangban legyenek a banki értékbecslési elveivel.
4. Dokumentáció benyújtása a bankhoz: Az építészeti tervek, ÉME/ETA tanúsítványok, költségvetési kiírások és kivitelezői szerződések beadása a hitelbírálathoz.
5. Műszaki ellenőrzések és szakaszos folyósítás: Az egyes építési fázisok elkészültekor a banki értékbecslő elvégzi a helyszíni szemlét, és az igazolt készültségi fok alapján utalják a következő hitelrészletet.
6. Záró folyósítás és használatbavétel: A hatósági igazolás (használatbavételi tudomásulvétel) és a végszámla benyújtását követően a bank folyósítja az utolsó részletet.